專用設備制造與相關行業交叉領域解析——基于經營范圍表述的合規視角
在現行工商登記與行業分類體系中,企業經營范圍的表述往往蘊含細致的行業邊界與監管要求。以“危險化學品除外);玻璃,陶瓷和搪瓷制品生產專用設備制造;鋼材批 專用化學產品制造”這類復合型表述為例,其背后涉及專用設備制造、建材批發與化學產品制造等多個領域的交叉,也觸及排除性條款與國民經濟行業分類的銜接問題。本文從合規與行業管理角度對此進行解析。
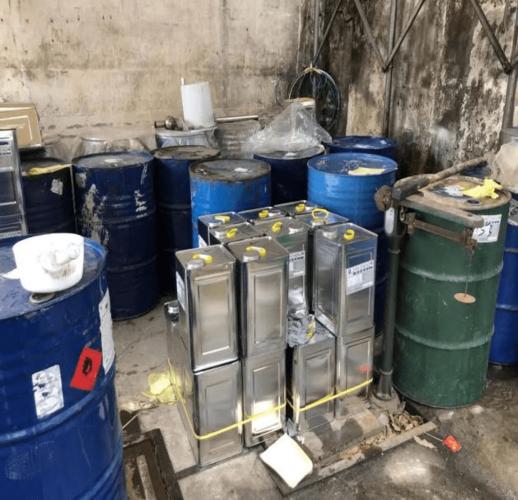
“危險化學品除外”屬于排除性許可表述,常見于化學產品制造或相關經營范圍的尾部。根據《危險化學品安全管理條例》,危險化學品生產、經營需取得專項許可,普通工商登記不得直接包含該類項目。經營者在登記時主動標注排除,意味著其不從事需前置審批的危險化學品業務,從而降低合規風險。例如,專用化學產品制造中,若產品不屬于《危險化學品目錄》列明物質,則可在排除危險化學品后經營。
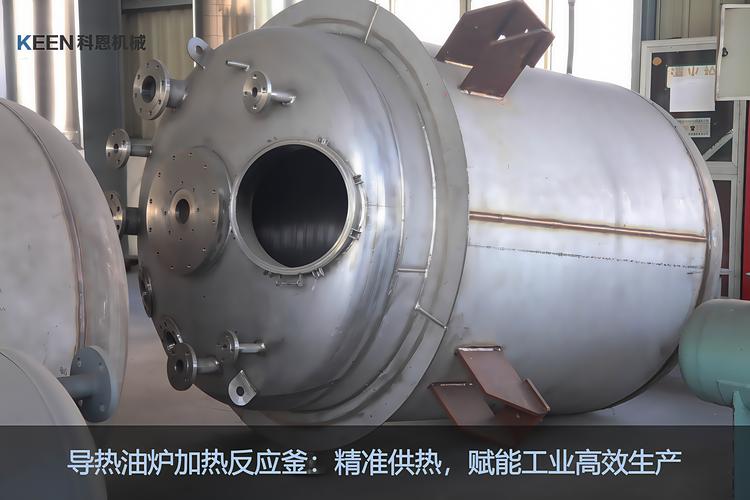
“玻璃、陶瓷和搪瓷制品生產專用設備制造”在國民經濟行業分類中屬于C3548(玻璃、陶瓷和搪瓷制品生產專用設備制造),指用于玻璃、陶瓷及搪瓷制品生產的窯爐、成型機、加工設備等。該類別下企業通常需要具備機械設計與制造能力,但若設備中涉及壓力容器或防爆電氣,則仍需另行取得特種設備制造許可。實務中,該經營范圍常與鋼材批發搭配,形成“設備制造+原材料批發”的產業鏈延伸模式。
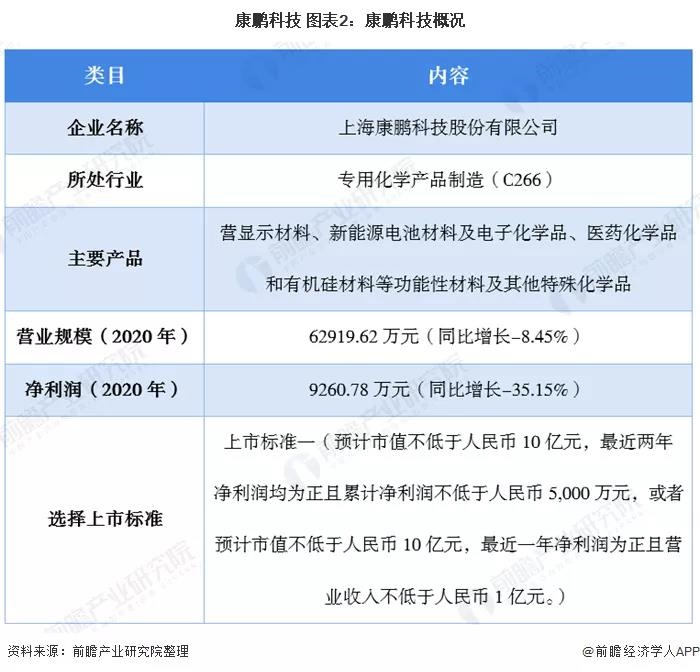
再次,“鋼材批”顯然為“鋼材批發”的簡寫,對應行業代碼F5164(金屬及金屬礦批發)。值得注意的是,批發與零售在增值稅計稅、倉儲物流要求上存在差異,經營者應準確使用“批發”而非生產或加工表述。而“專用化學產品制造”對應C266,包括化學試劑、助劑、催化劑等非危險化學品的專用化學品生產。若企業同時經營上述三類業務,其經營范圍應按照“生產類——批發類”分段列明,并保持“許可項目”與“一般項目”的規范分類。
從監管實踐看,此類復合經營范圍的主體在市場準入時,市場監管部門會重點審查兩點:一是排除條款是否徹底覆蓋需許可的危化品項目;二是專用設備制造是否涉及特種設備或強制認證(如CE、CCC)。對于玻璃、陶瓷專用設備,若用于出口,還需符合進口國安全標準。鋼材批發與專用化學品制造并存時,企業應建立獨立的采購、存儲與銷售臺賬,避免混淆原料與產品。
建議企業在登記及實際經營中,委托專業機構對經營范圍進行合規校驗。一方面,明確“除外”條款對應具體的危險化學品目錄版本;另一方面,按《國民經濟行業分類》(GB/T 4754-2017)細化設備制造的二三行業代碼,以精準享受相關產業政策。跨門類經營企業應在財務核算中分層處理,防止因經營范圍過寬導致稅務稽查或安全生產檢查中的責任不清。
綜上,看似跳躍的經營范圍表述,實則反映了制造業與批發的垂直整合趨勢,以及排除性條款對合規邊界的鎖定。經營者只有嚴格區分許可、排除與一般事項,才能在多元化經營中行穩致遠。
如若轉載,請注明出處:http://www.hzyfsuye.cn/product/37.html
更新時間:2026-11-09 05:41:41